
Кредитная карта
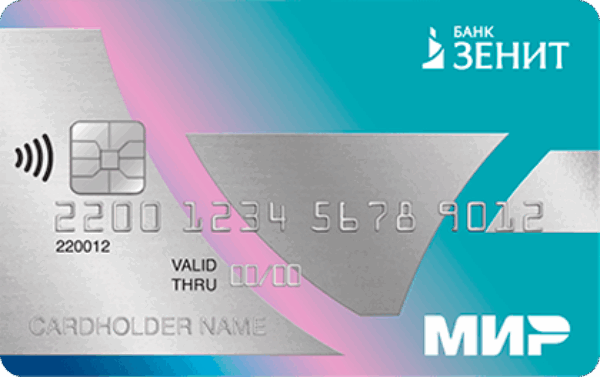
Кредитная карта Зенит — единственная с двойным льготным периодом 120+120 дней: без процентов не только на покупки, но и на снятие наличных и переводы. Обслуживание бесплатно навсегда, а лимит — до 2 миллионов рублей. Оформите онлайн и пользуйтесь деньгами свободно, без лишних переплат.
Снятие наличных и переводы без процентов — редкая возможность использовать кредитку как универсальный инструмент без переплат.
Бесплатное обслуживание навсегда — без условий, подписок и скрытых комиссий, независимо от активности использования.
- Два льготных периода по 120 дней
- Снятие и переводы без процентов
- Обслуживание бесплатно навсегда
- Кэшбэк до 35% у партнёров, до 7% — за обычные покупки
- Кредитный лимит — до 2 000 000 рублей
- Оформление онлайн за 5 минут
- Даже если не пользуетесь — не платите
- После льготного периода ставка от 49,9% до 64% годовых
- Карту можно оформить не во всех городах России
Оформление
Как оформить кредитную карту Зенит в 2026 году
- Нажмите кнопку «Оформить карту» и перейдите на официальный сайт Банка Зенит.
- Заполните анкету: укажите ФИО, дату рождения, номер телефона, email и город получения карты.
- Выберите способ подачи заявки — через сайт или через Госуслуги для увеличения шанса одобрения.
- Отправьте заявку и дождитесь решения от банка.
- Получите карту в выбранном отделении, активируйте её и начните пользоваться льготным периодом до 120+120 дней.
Описание
Кредитная карта Зенит: когда грейс-период работает не только на покупки
Традиционные кредитные карты ограничивают льготный период исключительно безналичными покупками. Стоит снять наличные или перевести деньги — моментально включаются проценты. Например, вы покупаете холодильник за 50 000 рублей — 55 дней без процентов. Но если на следующий день понадобится снять 10 000 рублей наличными для оплаты мастера — сразу 20-30% годовых. Зенит ломает эту схему, предлагая два независимых льготных периода по 120 дней: один для покупок, второй для снятия наличных и переводов. Холодильник и наличные для мастера — обе операции получают свои 120 дней без процентов.
Снятие наличных за 0%: как Зенит обошёл банковские табу
Большинство банков принципиально не включают операции с наличными в льготный период — это их основной источник дохода от кредиток. Представьте: срочно нужны 70 000 рублей наличными на первый взнос за автомобиль. С другой кредиткой сразу начисляются проценты — за месяц переплата составит около 4 000 рублей. Зенит сделал снятие наличных и переводы равноправными с покупками. Те же 70 000 рублей снимаете в январе, возвращаете в мае — 0 рублей переплаты. Просто берёте деньги в банкомате и возвращаете их в удобное время без переплаты.
Переводы без процентов: когда нужно помочь близким срочно
Ситуации, требующие моментального перевода денег, случаются внезапно: ремонт у родителей, помощь другу, срочная оплата услуг.
У родителей сломался котел в январе, нужно 80 000 рублей на замену. С обычной кредиткой перевод сразу влечет проценты — за 4 месяца переплата составит около 15 000 рублей. С картой Зенит вы переводите деньги родителям в январе, а возвращаете банку в мае без копейки переплаты.
Карта Зенит позволяет переводить до 2 миллионов рублей с отсрочкой платежа на 4 месяца — вы помогаете близким сейчас, а возвращаете банку позже без переплат.
Бесплатно навсегда: без условий и скрытых требований
Большинство «бесплатных» карт требуют ежемесячный оборот или привязку зарплатного проекта. Зенит предлагает пожизненно бесплатное обслуживание без каких-либо условий. Можете пользоваться картой ежедневно или активировать раз в год — с вас не спишется ни рубля. Это делает карту идеальной как для активных пользователей, так и для тех, кто держит её «на всякий случай».
От 25 тысяч до 2 миллионов: лимиты без дискриминации
Минимальный лимит в 25 000 рублей доступен практически каждому работающему гражданину, а максимальный в 2 миллиона открывает возможности для крупных финансовых операций.
Студент получил 50 000 рублей лимита для оплаты курсов, а предприниматель — 800 000 рублей на развитие бизнеса. Интеграция с Госуслугами увеличивает шансы на одобрение на 70%, поскольку банк получает подтверждённые государством данные о доходах и кредитной истории.
Кэшбэк до 35%: когда карта не только экономит, но и зарабатывает
Помимо беспроцентного периода, карта приносит реальный доход через систему кэшбэка. Покупаете продукты на 15 000 рублей в месяц — получаете 1 050 рублей кэшбэка (7%). Заправляетесь у партнеров на 8 000 рублей — возврат до 2 800 рублей (35%). До 35% возврата у партнеров и до 7% в базовых категориях (супермаркеты, кафе, транспорт) позволяют не только избегать переплат, но и получать прибыль от повседневных трат. За год активного использования можно «заработать» на карте 30-50 тысяч рублей только за счет кэшбэка.
Универсальный финансовый инструмент: три карты в одной
Традиционно люди заводят отдельные карты для разных целей: дебетовую для повседневных трат и снятия наличных, кредитную для покупок.
Семья из Екатеринбурга держала 4 карты: зарплатную Сбербанка, кредитную Тинькофф, карту ВТБ для снятия наличных и Альфа-карту для кэшбэка. Итого — 1 200 рублей в год за обслуживание. Зенит объединяет все функции в одном продукте — та же семья закрыла 3 карты из 4, экономя деньги и получая все те же возможности с отсрочкой платежа до 4 месяцев без процентов.
4 месяца финансовой свободы: реальные сценарии использования
Представьте: вы покупаете технику в январе на 120 000 рублей (грейс-период до мая), в феврале переводите 60 000 рублей на ремонт родителям (льготник до июня), в марте снимаете 40 000 наличными на отпуск (беспроцентно до июля). С обычной кредиткой переплата составила бы около 50 000 рублей. С картой Зенит — 0 рублей, если погасить каждый долг в свой срок. Три разные финансовые потребности решаются одной картой с растянутой во времени нагрузкой на бюджет — именно так работает настоящая финансовая гибкость.
Кому подходит карта с двойным льготным периодом
Идеальна для тех, кто использует кредитку не только для покупок: предприниматели, которым нужны наличные для расчётов с поставщиками; семьи, регулярно помогающие родственникам; люди с нестабильным доходом, которым важна финансовая подушка. Также отлично подходит консервативным пользователям, которые хотят иметь кредитную карту «на всякий случай» без ежегодных платежей.
Кредитная карта Зенит — это не просто улучшенная версия обычной кредитки. Это принципиально новый подход к краткосрочному финансированию, где любые операции с деньгами получают равные права на беспроцентный период. 240 дней льготного периода, бесплатное обслуживание навсегда и возможность использовать кредитные средства для любых целей без переплат — именно такой должна быть кредитная карта в 2026 году.
Кредитная карта Эксклюзивные Свойства
| Расчётные операции | ||||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
|
||||||||||||||||
| Как можно пополнить кредитную карту | ||||||||||||||||
|
||||||||||||||||
| Финтех-инструменты | ||||||||||||||||
|
||||||||||||||||
| Платные опции | ||||||||||||||||
|
||||||||||||||||
| Снятие наличных с кредитной карты | ||||||||||||||||
|
||||||||||||||||
| Кэшбек | ||||||||||||||||
|
||||||||||||||||
| Оформление и обслуживание кредитной карты | ||||||||||||||||
|
||||||||||||||||
| Что нужно для оформления кредитной карты | ||||||||||||||||
|
||||||||||||||||
| Доставка кредитной карты | ||||||||||||||||
|
||||||||||||||||
| Процентная ставка | ||||||||||||||||
|
||||||||||||||||
| Минимальный платеж | ||||||||||||||||
|
||||||||||||||||
Что отличает эту предложение от других
- Два независимых льготных периода по 120 дней — на покупки и на снятие/переводы, которые не влияют друг на друга.
- Снятие наличных и переводы без процентов — уникально для кредитных карт, подходит для экстренных ситуаций.
- Бесплатное обслуживание навсегда — без условий по обороту, подпискам и скрытым комиссиям.
- Кешбэк до 35% у партнёров и до 7% по карте — возвращает часть денег за повседневные и онлайн-покупки.
- Кредитный лимит до 2 000 000 рублей — подходит для крупных покупок, финансового резерва и бизнеса.
- Гибкость использования: покупки, переводы, снятие — всё с одной карты, без лишних ограничений.
- Повышенное одобрение при оформлении через Госуслуги — до +70% к вероятности одобрения.
- Льготные условия запускаются снова после полного погашения — можно пользоваться картой циклами без процентов.
- Безопасное оформление онлайн за 5 минут — без визита в офис, удобно и быстро.
- Подходит даже для редкого использования — если карта просто лежит про запас, вы всё равно ничего не платите.
Спорные детали
- Высокая процентная ставка после окончания льготного периода — от 49,9% до 64% годовых, если не погасить долг вовремя.
- Нельзя оформить в любом городе — карта доступна не во всех регионах, требуется выбрать отделение из списка банка.
Комментарии клиентов
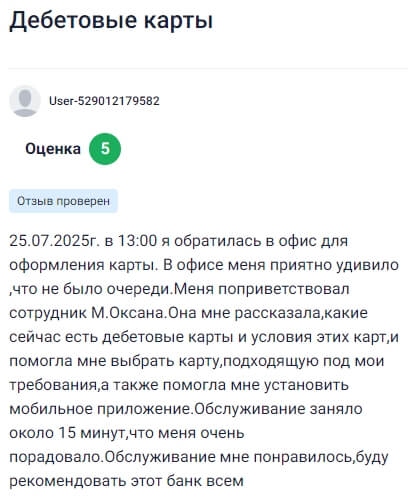
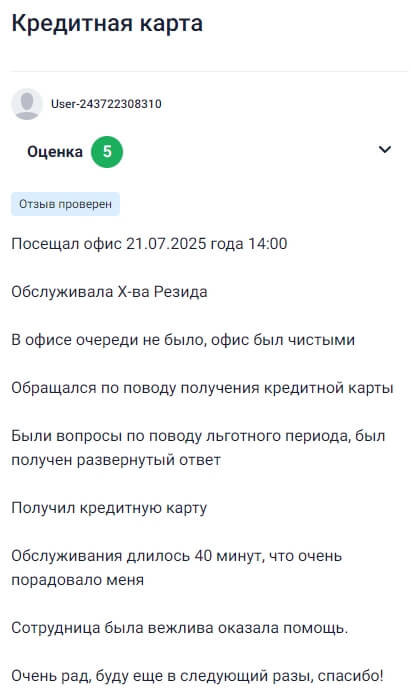

Локации заявок
Ответы на часто задаваемые вопросы
Когда начинается и как считается льготный период?
Льготный период начинается с 1-го числа месяца, в котором была совершена первая операция. Он длится до 120 дней и считается отдельно для покупок и для операций снятия/перевода.
Можно ли одновременно использовать оба льготных периода?
Да, можно. Покупки и снятие/переводы учитываются отдельно. Льготные периоды по ним не влияют друг на друга.
Что будет, если не погасить задолженность вовремя?
После окончания льготного периода на непогашенную сумму начнёт начисляться процентная ставка от 49,9% до 64% годовых.
Есть ли скрытые комиссии или обязательные условия для бесплатного обслуживания?
Нет. Обслуживание и выпуск карты бесплатны без условий. Не требуется минимальный оборот или подключение платных услуг.
Как начисляется кэшбэк по карте и когда он приходит?
Кешбэк до 35% начисляется за покупки у партнёров, до 7% — по стандартным категориям. Возврат начисляется рублями, обычно в следующем месяце.
Какой максимальный лимит можно получить по карте?
Максимальный кредитный лимит — до 2 000 000 рублей.
Что влияет на одобрение лимита по кредитной карте?
Учитывается ваша кредитная история, доходы, стаж, а также способ подачи заявки. При оформлении через Госуслуги вероятность одобрения выше.
Как быстро приходит решение по заявке?
Решение принимается в течение нескольких минут или часов после подачи заявки.
Есть ли возможность оформить дополнительную карту?
Да, вы можете выпустить дополнительную карту к основному счёту.
Какие документы нужны для оформления карты?
Для оформления нужен паспорт РФ. При подаче через Госуслуги часть данных заполняется автоматически.
Отзывы






Будьте первым, кто оставил отзыв на «Кредитная карта»